O lucro do sócio agora pode ter retenção
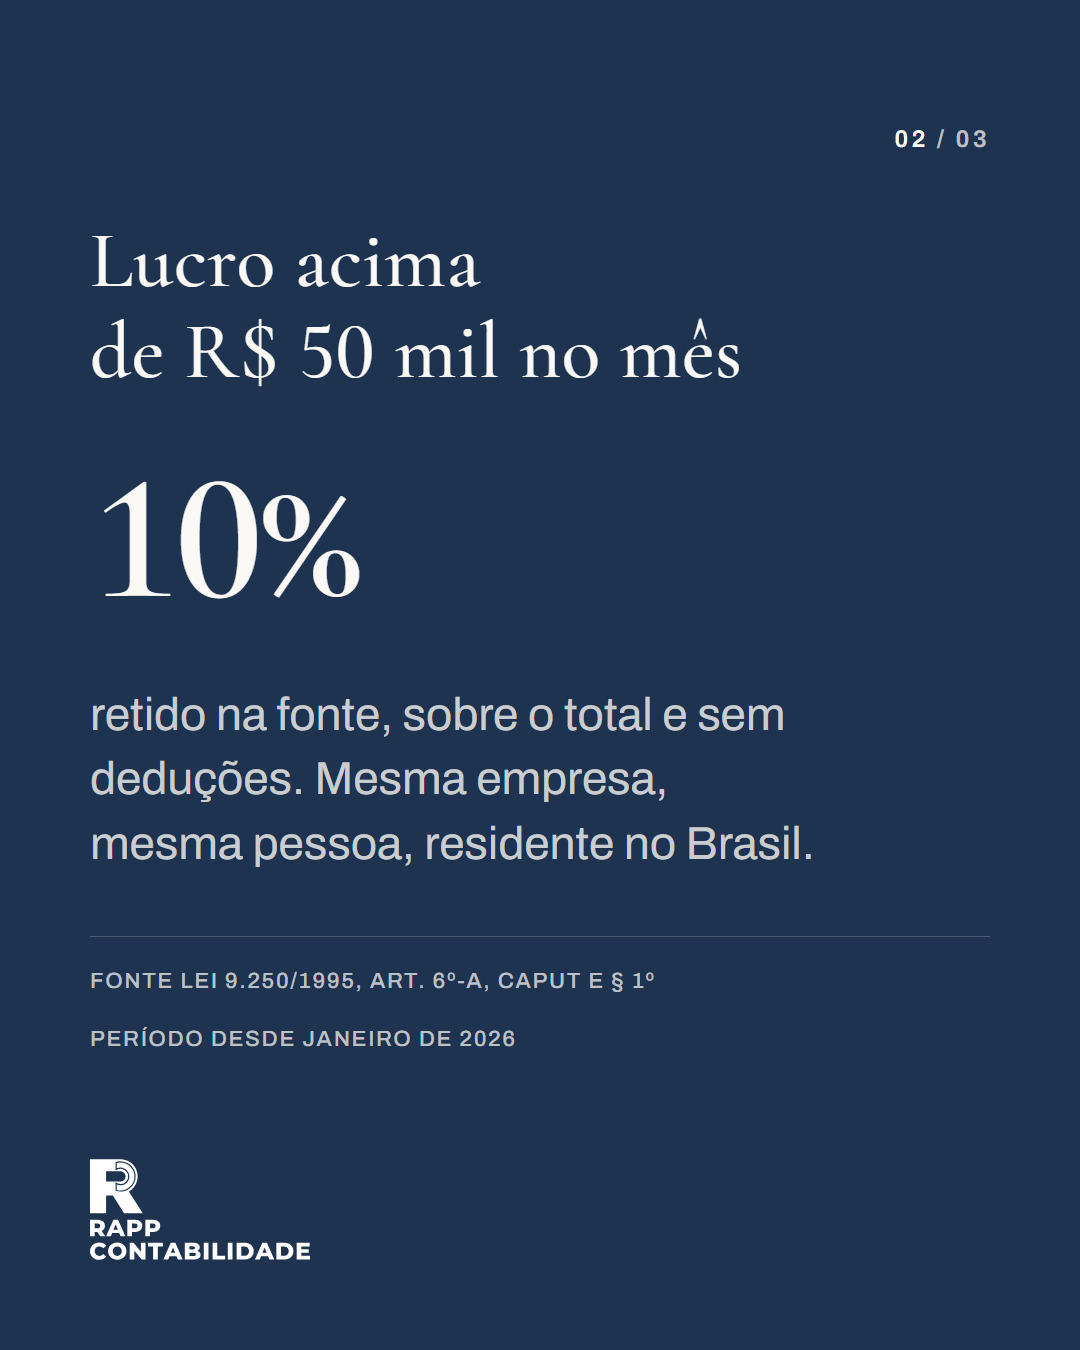
· Fontes: Lei 9.250/1995 (Lei 15.270/2025) e Receita Federal
Ver no Instagram (abre em nova aba)
Legenda
Você tira lucro da empresa todo mês? Desde janeiro de 2026, valor alto tem Imposto de Renda retido.
A regra: se você mora no Brasil e a mesma empresa te paga mais de R$ 50 mil de lucros no mesmo mês, ela retém 10% de Imposto de Renda. Os 10% valem sobre o total, não só sobre o que passou de R$ 50 mil, e sem deduções.
Mais de um pagamento no mês? A empresa soma tudo e refaz a conta. Até R$ 50 mil no mês, essa retenção não acontece.
Lucro de resultado de até 2025 tem regra de transição.
E a conta não fecha no mês: a partir da declaração de 2027, quem recebe mais de R$ 600 mil no ano entra na tributação mínima.
E o pró-labore? É outra conta. É o que o sócio recebe pelo trabalho. Ele paga INSS e está sujeito ao Imposto de Renda na fonte. A retenção de 10% é só do lucro.
Empresa no Simples Nacional? A Receita Federal entende que a retenção de 10% vale também para ela, e que a isenção da Lei Complementar 123 deixou de se aplicar nesse caso. Já há sentença em sentido contrário, que vale só para quem foi parte no processo. Vale olhar o caso da sua empresa antes de distribuir.
O que fazer: antes de distribuir, some o que cada sócio vai receber de lucros no mês.
Dúvida sobre a retirada de lucros? Chama no WhatsApp (11) 91538-9434.
As fotos são ilustrativas.
Fonte: Lei 9.250/1995, arts. 6º-A e 16-A, incluídos pela Lei 15.270/2025; Lei 7.713/1988, art. 7º, II; Lei 8.212/1991, art. 12, V, f; Lei Complementar 123/2006, art. 14; Receita Federal, Perguntas e Respostas sobre lucros e dividendos, questão 10.
Rapp Contabilidade · Responsável técnico: Giancarlo Rapp Fernandes, contador, CRC/SP 357.503